在加拿大,很多上了年纪的夫妻担心的,往往不是账上有没有钱。
他们更怕的是另一件事:两人中一位先走了,留下来的那位还得填表、签字、等通知。等另一位也不在了,子女还要再等走完,钱才能到手。
所以家里真正怕的,不只是 probate 要先掏一笔费用,更是交接发生时,活着的人被流程困住。
有没有办法,让夫妻之间少掉那些繁文缛节,让子女更快拿到钱,也尽量少付一笔遗产认证费用?
马先生就是带着这个问题来找我的。
他今年70岁,刚卖了物业,手里多了80万,放在非注册账户。家里还有马太太,以及一对儿女。钱怎么放,他想得很清楚:
自己先走后,这笔钱留给马太太。
别让太太再填表、再签字、再对接一堆流程。
等马太太也不在了,希望剩下的钱尽快到儿子和女儿手里,尽量不走遗产认证。
了解他的诉求以后,我没有把这80万继续留在普通非注册账户里,而是用 做了这个安排:
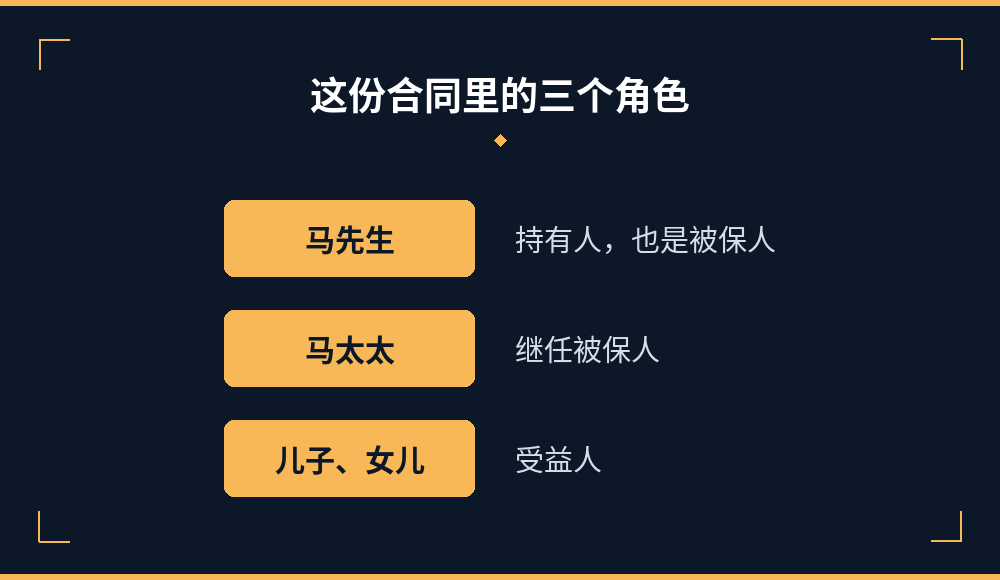
按这个结构,如果马先生先走,合同可以直接转到马太太名下,不用重新补一堆材料。这次转移可以按税延处理;如果当时市值低于合同约定的给付金额,差额会按合同补上。
马太太在世时,这笔钱仍由她来管。每个自然年还可以在新高点做一次重置,直到85岁。
马太太百年后,资金按安排给到儿子和女儿,不经过遗产认证。
这样一来,费用减少了,手续简化了,领钱也更快了:从遗产认证可能拖上一年,变成按合同给付,通常是数个工作日。
很多家庭不是没安排身后事,是把钱放在了「人走了还得再走一遍流程」的账户里。交接要顺,先得把持有人、和受益人放对。
如果你也在想夫妻之间怎么交接、子女怎么接收,可以先在留言里写一下:你更怕留下的人被手续困住,还是更怕子女拿到钱太慢。怕的点不同,结构也不同。