在加拿大,很多人把65岁当成退休的起点。
可真正需要开始做退休规划的,通常不是65岁,而是45岁前后。
因为从那时起,有四个决定会陆续摆上台面。这四件事看起来各管各的,其实会互相影响。想不清楚,65岁以后、、很容易叠在同一年。收入一高,OAS可能被 ,税也会上去。表面上每年都在领,真正能用的钱却变少。
这四个决定是:
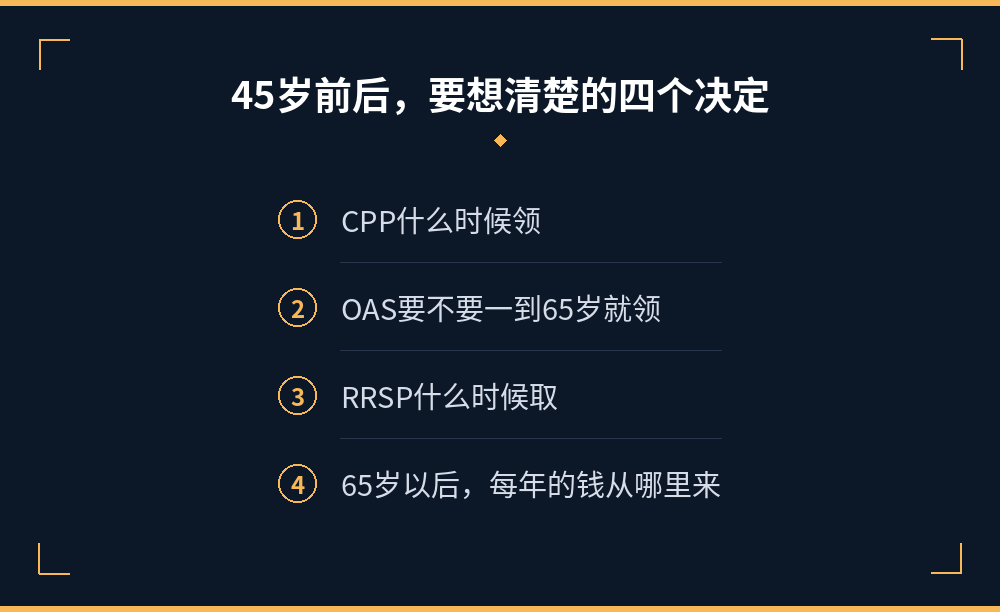
第一,CPP什么时候领。
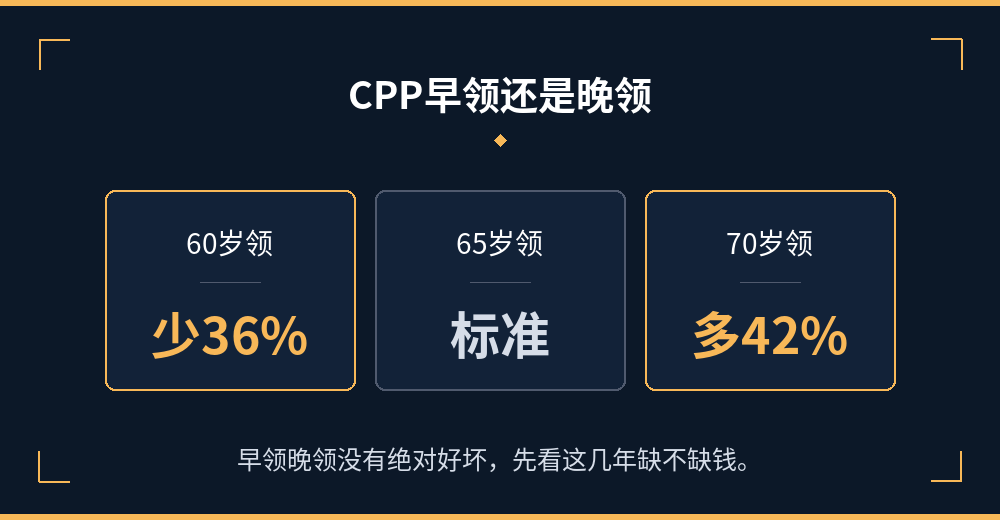
早领晚领没有绝对好坏。要看60到65岁还在不在工作,以及那段时间家里需不需要现金流。有人想提前把步子放慢,有人还要顾家里。先看这几年缺不缺钱,再看它以后会不会和别的收入叠在一起。
第二,OAS要不要从65岁开始领。
很多人觉得满65岁就该领OAS,不领好像亏了。
可退休后如果收入不低,OAS可能被 clawback。因为65岁以后,收入往往不再是单一工资,而是CPP、OAS、RRSP或提款,有公司的还可能有分红。这几笔叠在一起,整体税负会明显上升。
45岁开始规划,图的是后面大约还有15年,能调整退休前后的收入结构,而不是等到65岁再被动领取。
第三,RRSP什么时候取。
身边很多人只要没到71岁,就尽量不碰RRSP,觉得越晚取越划算。
但RRSP不是越晚越好。我接触过一些家庭,65岁退休时RRSP已经超过100万。如果一直不取,71岁会转成RRIF,从下一年开始就要面对最低提款额。
那时候CPP、OAS、RRIF提款和其他收入很容易堆在同一年。结果往往是:
退休后的应税收入越来越高
OAS被 clawback
留在RRIF里的钱,后面还要继续面对税务
所以真正要排的,不是「这笔钱能不能再放一放」,而是:家里的钱,应该按什么顺序拿出来。
第四,65岁以后,每年的钱从哪里来。
如果从40多岁开始,不把能放的钱全部推进RRSP,65岁以后有没有可能,每年再有一笔不那么被动交税的现金流?
这里就会说到 ,也就是 Insured Retirement Plan。
做法并不复杂:大约40岁前后开始,每年往里放一笔,个人或公司的钱都可以。到65岁,通过保单贷款取用。因为走的是贷款,这笔钱通常不会计入当年应税收入。利息可以先不还,以后用身故赔偿金结清,剩下的还能留给孩子。

四个决定不必一天做完。但45岁左右至少要先看清:
CPP、OAS、RRSP会不会在同一年叠起来;
公司这边的钱以后从哪出来;
要不要另放一笔到分红保单里。
看清了,65岁才不是被动挨税的开始。
退休质量很少取决于你记不记得领每一笔该领的钱,而取决于这些钱会不会在同一年撞上,以及有没有提前留一条不那么挤的路。
如果你已经在存RRSP,或者家里有公司资产,可以先在留言里写一下:你现在更靠近45岁,还是已经在看65岁。不同的时间点,先做的决定不一样。