在加拿大,有两套房,也年年存满,按理说最不该焦虑的就是退休。
可很多家庭还是会在某个普通的晚上问自己一句:
我们是不是只能再熬到65岁?
不是因为过得不好。恰恰相反,房子有了,出租房也有了,账户看起来也体面。可一提到提前退休,人还是会往后退。一退,就退回那句最安全的话:再等等吧。
这对58岁的夫妻客户,也是这样。
他们不到30岁来到加拿大。那时候没有退路,谈不上规划,就是先站住,再一点点把日子垒起来。后来两个人年薪都过了10万,和RRSP几乎年年存满,一套自住房,再加一套出租房。现在夫妻每人RRSP大约70万。
他们给自己的安排其实很朴素:65岁退休,去欧洲住一段时间,把年轻时没来得及过的日子补回来。还有一个一直放在心里的愿望——将来想给孩子留一笔钱,让孩子起步时少一点慌。
表面看,这已经是很多家庭羡慕的配置。
可真正把他们的生活摊开,会发现一个很安静的矛盾:
钱已经在了,人却还站在门外。
他们不是不会挣钱,也不是不够努力。卡住他们的,不是「再存一年」,而是钱放在哪个账户、什么时候取、税务怎么走、哪一部分给现在的自己、哪一部分给以后的孩子,这些事情没有排开。
结构一乱,人就会本能地保守。一保守,就默认自己必须熬到65岁。
所以他们缺的不是资产,是一张更清楚的时间表。
重新测算之后,做了两步调整。
第一步,优化资产配置,不再机械地把钱往RRSP里塞。
他们原来的退休资产配置偏保守,长期回报大约3.5%。对短期安全来说,这样很稳;可对这些钱真正被用到的时间点来说,又有点过于安静。距离他们真正取用,还有很多年。如果大量长期资金一直停在更像「存放」而不是「生长」的位置,差的不只是一个收益率,而是几年人生。
调整后,长期平均回报目标提高到6%。这不是为了追高,而是让长期资产和他们的使用时间匹配起来。
只这一步,原来写在65岁的退休,可以提前到62岁。
三年。
对表格来说,只是一个数字。对一对已经打拼了近三十年的夫妻来说,是三年来得及走的路、来得及看的风景、来得及在身体还轻快时,把自己交还给自己。
第二步,重新安排税务结构,提高资金使用效率。
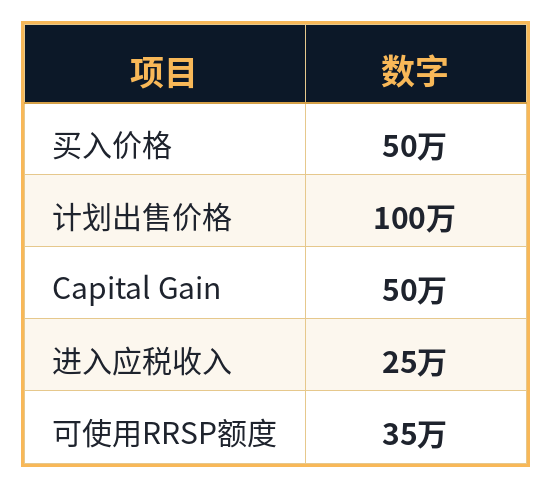
出租房他们不打算现在卖,想等退休以后再处理。这意味着未来会有一笔比较集中的应税收入。如果现在把RRSP额度年年用尽,到那一天反而少了一层缓冲。
所以从今年开始,RRSP额度先留着。不是不存,是把额度留到更需要它的时候。
出租房这一步,对应的是下面这组数字:
与此同时,他们做了60万,让另一部分资产在RRSP之外继续增长。这笔钱不是为了现在花得更响,而是为了75岁以后,退休生活的后半段仍然有活水进来。

很多人只看见退休第一天。真正难的,是退休第十年、第十五年,钱还在不在、税重不重、手里还剩不剩得下给孩子的那部分。
两步调整放在一起看,结果是:他们可以提前3年退休;整个退休阶段,累计大约多出130万税后现金。
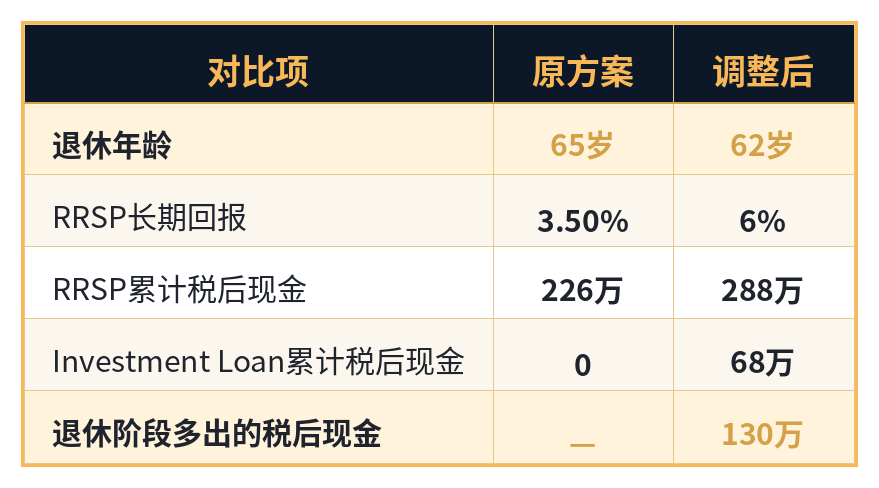
到90岁,除了自住房,手里还有出租房处理后留下的现金,以及Investment Loan账户里大约80万的剩余。两部分加起来约130万,可以留给孩子。
也就是说,他们没有把「给自己的生活」和「给孩子的将来」对立起来。结构对了,这两件事可以同时成立。
需要说明的是:以上数字基于这对夫妻的家庭情况、时间安排和长期假设,不构成对所有人的建议,也不能保证相同结果。投资有波动,借款投资更有风险,是否适合,要看收入稳定性、风险承受能力和整体税务结构。
我后来常想起他们确认计划时的语气。不是兴奋,是一种小心翼翼的松动:
原来我们不是非要再等三年。
很多在加拿大打拼半辈子的家庭,不是赢在又多赚了一笔,而是终于允许自己提前开始。真正决定退休质量的,往往不是账面看起来有多少,而是这些钱什么时候能用、用的时候还剩多少,以及你愿不愿意为那几年人生重新排一次序。
财富规划改的从来不只是账户。它改的是一个人什么时候能放下下一年的担心,把生活过成自己真正想过的样子。
如果你也在加拿大,有房子,有RRSP,却还是觉得65岁才是唯一答案,可以先在留言里写下你现在计划的退休年龄。有时候,差的不是再存一年,而是一张更诚实的时间表。