在加拿大生活这些年,时不时会看到身边朋友的家庭有这样一种场景:
父母这一代把家底打下来了。孩子这一代开始恋爱、结婚、冲动消费。钱还没真正完成传承,先在感情里漏掉一截。
有的孩子恋爱时一掷千金,给对方买车买表。
有的刚结婚不久,就走进财产分割,昔日感情说散就散。
做父母的,不是不支持孩子谈恋爱、结婚。怕的是另一件事:
辛苦一辈子赚来的钱,因为一次冲动,就再也回不到这个家里。
所以真正要问的不是“孩子会不会恋爱脑”,而是:
钱给了孩子以后,还能不能守住三件事——不被乱花、不被人带走、结婚后不被轻易分割。
这不是抽象讨论。我用客户马先生的案例来详细说说。
他今年54岁,是一位成功的商人,计划赠与女儿小马100万。女儿20岁,目前没有工作。钱他愿意给,但找我的时候,顾虑已经很清楚:
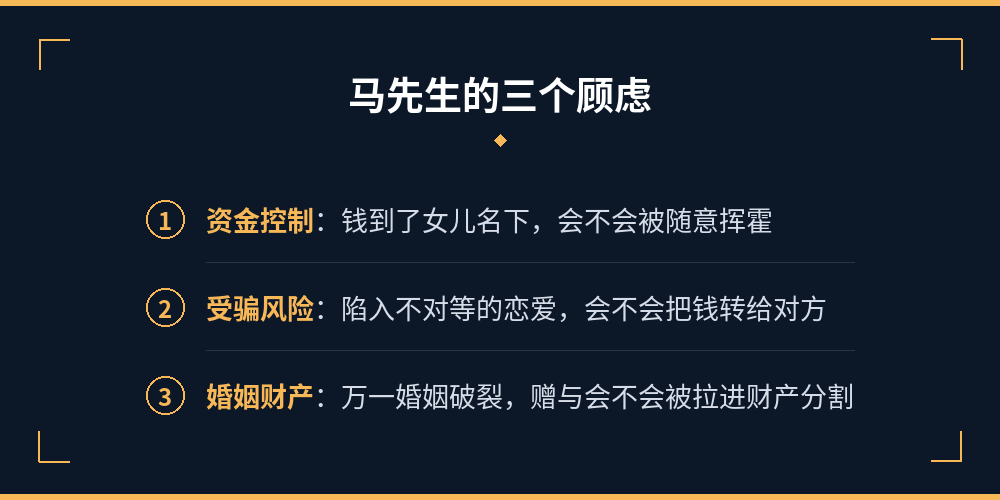
第一,资金控制。钱到了女儿名下,会不会被随意挥霍。
第二,受骗风险。女儿若陷入一段不对等的恋爱,会不会把钱转给对方。
第三,婚姻财产。将来万一婚姻破裂,这笔赠与会不会被拉进财产分割。
了解他的诉求以后,我判断:如果只是把100万直接转进女儿账户,这三个问题会同时成立。钱给出去了,控制权也给出去了。
所以我给他做的,不是劝他别给,而是改“给”的结构。
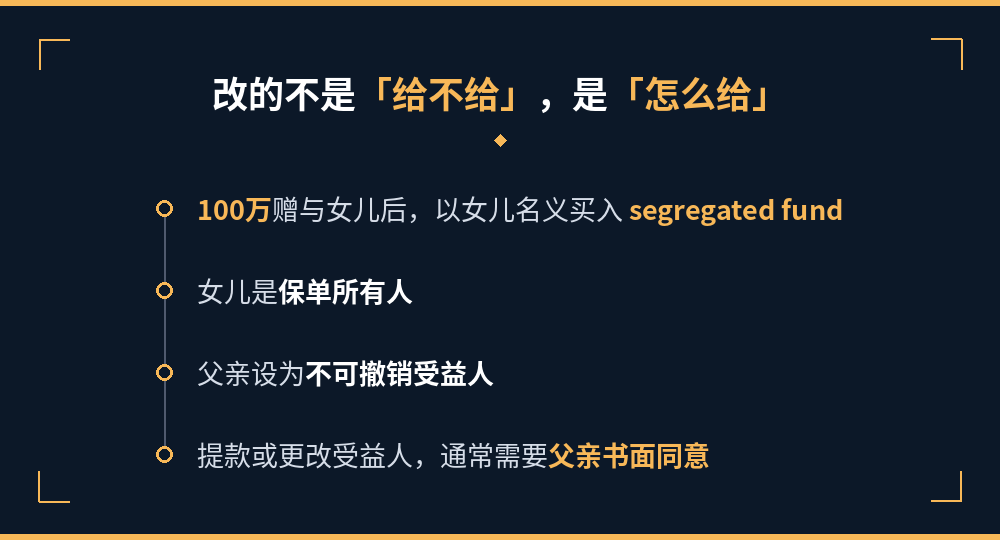
具体方案是:马先生把100万给到女儿名下后,以小马的名义买入 。小马是保单所有人,马先生设为不可撤销。
这样安排,核心不在产品名字,而在权限:
女儿若要提款,或要更改受益人,通常需要马先生书面同意。钱已经给了女儿,但关键动作仍由父亲这边把关。未来产生的应税部分由女儿申报,在家庭内部也可能把一部分税负从父亲转移到女儿。
也就是说,我帮他拆开的是两层关系:
所有权给孩子,关键控制权留在家里。
对开明的父母来说,这往往才是能执行的方案。孩子恋爱、结婚,可以支持;家底也不至于因为一次冲动,全部失去退路。
家庭财富传承要解决的,从来不只是把钱递出去。更难的是:孩子用得上,家里还守得住,将来如果走错一步,还有一条退路。
如果你也在考虑把钱给下一代,又担心恋爱、婚姻和冲动消费,可以先在留言里写一下:你最怕的是乱花、被带走,还是婚后被分割。不同的怕法,结构不一样。